
「建売住宅を買うとき、物件価格のほかにいくら諸費用がかかるの?」と気になっていませんか。建売住宅の諸費用は物件価格の6〜9%が目安で、3,000万円の物件なら約180〜270万円を見込んでおく必要があります。
諸費用の多くは住宅ローンに組み込みにくく、現金で用意する必要があります。筆者は住友林業で注文住宅を建てた際に、見積もりに含まれない費用で資金計画が狂いかけた経験があり、諸費用の把握がいかに大切かを痛感しました。
この記事では、建売住宅の諸費用の内訳と金額の目安、注文住宅との違い、現金で用意すべき費用、そして安く抑えるコツまでを、具体的な数値とともにわかりやすく解説します。
無料で【複数メーカー】の間取りと見積もりがもらえる!

\ 累計利用者54万人/

建売住宅の諸費用は物件価格の6〜9%が目安
建売住宅の諸費用とは、物件価格とは別に支払う税金や手数料の総称です。一般的な目安は物件価格の6〜9%で、仲介手数料がかからない物件なら4〜6%程度に抑えられます。
まずは物件価格ごとに、どのくらいの諸費用がかかるのかを早見表で確認しましょう。
物件価格別の諸費用シミュレーション
物件価格に6〜9%を掛けると、諸費用のおおよその総額がわかります。価格帯別の目安は以下のとおりです。
| 物件価格 | 諸費用の目安(6〜9%) | 諸費用込みの総額 |
|---|---|---|
| 2,000万円 | 約120〜180万円 | 約2,120〜2,180万円 |
| 3,000万円 | 約180〜270万円 | 約3,180〜3,270万円 |
| 4,000万円 | 約240〜360万円 | 約4,240〜4,360万円 |
| 5,000万円 | 約300〜450万円 | 約5,300〜5,450万円 |
諸費用は物件価格に連動して増えていきます。物件価格ギリギリまで予算を使ってしまうと、諸費用が払えず購入できないケースもあるため注意が必要です。
なお、建売住宅を購入する全体の流れについては、以下の記事で8ステップにわけて解説しています。諸費用を支払うタイミングとあわせて確認しておくと安心です。

諸費用の多くは現金で用意する必要がある
諸費用で見落としがちなのが、その多くを現金で用意しなければならない点です。住宅ローンは原則として「物件の購入代金」に対して融資されるため、諸費用は自己資金でまかなうのが基本になります。
近年は諸費用を含めてローンを組める「諸費用ローン」もありますが、金利が高くなったり借入総額が膨らんだりするデメリットがあります。どの費用が現金で必要かを整理しておきましょう。
| 現金で用意することが多い費用 | ローンに組み込みやすい費用 |
|---|---|
| 手付金・印紙税・仲介手数料・不動産取得税・固定資産税精算金 | 融資事務手数料・保証料・登記費用・火災保険料(諸費用ローンや金融機関により異なる) |
手付金は諸費用とは別に準備が必要
手付金は諸費用とは性質が異なります。売買契約時に売主へ支払うお金で、物件価格の5〜10%が一般的です。3,000万円の物件なら150〜300万円が目安になります。
手付金は最終的に物件価格へ充当されるため「消える費用」ではありません。ただし契約時にまとまった現金が必要になるため、諸費用とは別枠で準備しておく必要があります。
諸費用(物件価格の6〜9%)と手付金(同5〜10%)を合わせると、契約時に必要な現金は物件価格の11〜19%程度が目安です。3,000万円の物件なら330〜570万円で、頭金なしのフルローンを組む場合でもこの水準の現金を用意しておく必要があります。
まずは複数の建売物件を比較し、諸費用まで含めた総額の相場感をつかむところから始めましょう。
建売の諸費用の内訳一覧【支払いタイミング別】
建売住宅の諸費用は、支払うタイミングによって「契約時」「引渡し・登記時」「住宅ローン利用時」の3つに大きく分けられます。全体像を一覧で把握しておきましょう。
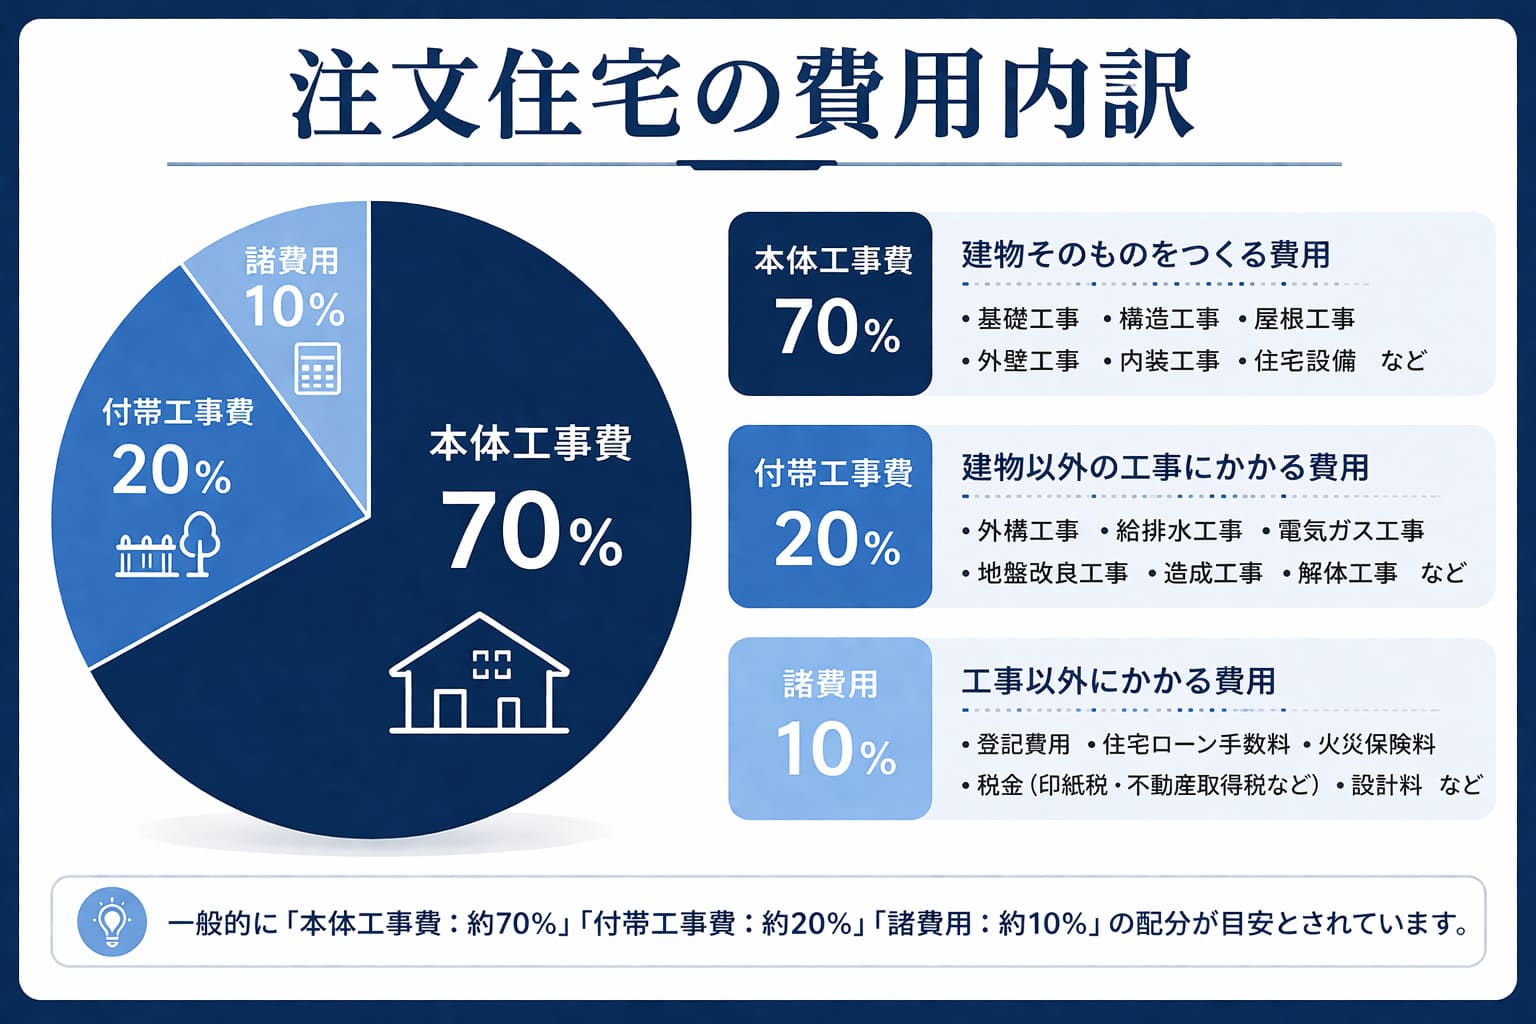
諸費用の内訳と金額の目安一覧
主な諸費用の項目と金額の目安を一覧にまとめました。3,000万円の建売住宅を住宅ローンで購入するケースを想定しています。
| タイミング | 費用項目 | 金額の目安(3,000万円の場合) |
|---|---|---|
| 契約時 | 印紙税(売買契約書) | 1万円 |
| 契約時 | 仲介手数料 | 0〜約105.6万円 |
| 引渡し・登記時 | 登録免許税 | 約15〜25万円 |
| 引渡し・登記時 | 司法書士報酬 | 約10〜15万円 |
| 引渡し・登記時 | 不動産取得税 | 0〜数万円 |
| 引渡し・登記時 | 固定資産税等の精算金 | 約5〜10万円 |
| ローン利用時 | 印紙税(ローン契約書) | 2万円 |
| ローン利用時 | 融資事務手数料・保証料 | 約3〜66万円 |
| ローン利用時 | 火災保険料・地震保険料 | 約15〜25万円 |
| 合計の目安 | 約180〜270万円 | |
※合計の目安は物件価格に対する6〜9%の一般的な水準で示したものです。仲介手数料の有無や司法書士報酬・保証料の実額によって、各項目を単純合算した金額とは幅が変わります。正確な総額は個別の見積もりで確認してください。
金額の幅が大きいのは、仲介手数料の有無や住宅ローンの手数料タイプによって総額が変わるためです。特に仲介手数料は0円〜100万円超と差が大きく、諸費用の総額を左右する最大のポイントになります。
※上記の税率・軽減措置は2026年8月時点の情報にもとづく目安です。軽減措置には適用期限や床面積などの要件があり、金額は物件や条件によって変動します。正確な金額は司法書士や金融機関、自治体にご確認ください。
契約・購入時にかかる建売の諸費用
ここからは、各費用の内容と計算方法を項目ごとに詳しく見ていきます。まずは売買契約から引渡しまでにかかる諸費用です。
仲介手数料(0〜約105.6万円)
仲介手数料は、不動産会社を通して建売住宅を購入する際に支払う手数料です。売買価格が400万円を超える場合、売買価格×3%+6万円+消費税が法律で定められた上限になります。
3,000万円の物件なら、上限は「3,000万円×3%+6万円=96万円」に消費税を加えた約105.6万円です。ただしこれはあくまで上限で、実際の金額は不動産会社によって異なります。
建売住宅を売主(分譲会社)から直接購入する場合は、そもそも仲介会社が入らないため仲介手数料は不要です。同じ物件でも購入ルートによって100万円以上変わる、諸費用のなかで最も差がつく項目といえます。
| 物件価格 | 仲介手数料の上限(税込) |
|---|---|
| 2,000万円 | 約72.6万円 |
| 3,000万円 | 約105.6万円 |
| 4,000万円 | 約138.6万円 |
| 5,000万円 | 約171.6万円 |
印紙税(1〜2万円)
印紙税は、売買契約書や住宅ローンの契約書に貼る収入印紙にかかる税金です。契約金額に応じて金額が決まっており、売買契約書には軽減措置が適用されます。
| 契約金額 | 売買契約書(軽減後) | ローン契約書 |
|---|---|---|
| 1,000万〜5,000万円 | 1万円 | 2万円 |
| 5,000万〜1億円 | 3万円 | 6万円 |
売買契約書の軽減措置は2027年3月31日まで適用されます。住宅ローンの契約書(金銭消費貸借契約書)には軽減措置がないため、通常の税額がかかる点に注意しましょう。
登録免許税(約15〜25万円)
登録免許税は、土地・建物の所有権や住宅ローンの抵当権を登記する際にかかる税金です。建売住宅では、建物・土地・抵当権の3つの登記が必要になります。
| 登記の種類 | 本則税率 | 軽減税率 |
|---|---|---|
| 建物の所有権保存登記 | 評価額×0.4% | 評価額×0.15% |
| 土地の所有権移転登記 | 評価額×2.0% | 評価額×1.5% |
| 抵当権の設定登記 | 借入額×0.4% | 借入額×0.1% |
税額は固定資産税評価額や借入額をもとに計算します。軽減税率を使うには床面積50㎡以上などの要件を満たす必要があり、適用期限も定められています。実際の税額は登記を担当する司法書士に確認するのが確実です。
司法書士への報酬(約10〜15万円)
登記の手続きは、専門家である司法書士に依頼するのが一般的です。所有権の登記と抵当権の設定登記をあわせて依頼すると、報酬の目安は10〜15万円ほどになります。
報酬額は司法書士事務所によって異なります。金融機関が指定する司法書士を使うケースが多いですが、自分で依頼先を選べる場合は見積もりを比較すると数万円の節約につながることもあります。
不動産取得税(0〜数万円)
不動産取得税は、土地や建物を取得したときに一度だけかかる税金です。原則は「固定資産税評価額×3%」ですが、新築住宅には大きな軽減措置があります。
新築の建売住宅は、建物の評価額から1,200万円を控除できるため、税額が0円になるケースも多いです。土地についても軽減措置があり、こちらも0円になることが少なくありません。
納税通知書は購入から半年〜1年ほど経ってから届きます。忘れたころに請求が来るため、軽減後の金額を事前に確認しておくと安心です。
住宅ローンにかかる諸費用の内訳と金額
住宅ローンを利用すると、金融機関に支払う手数料や保険料が発生します。この住宅ローン関連費用は、金融機関やプランの選び方で総額が数十万円変わる項目です。
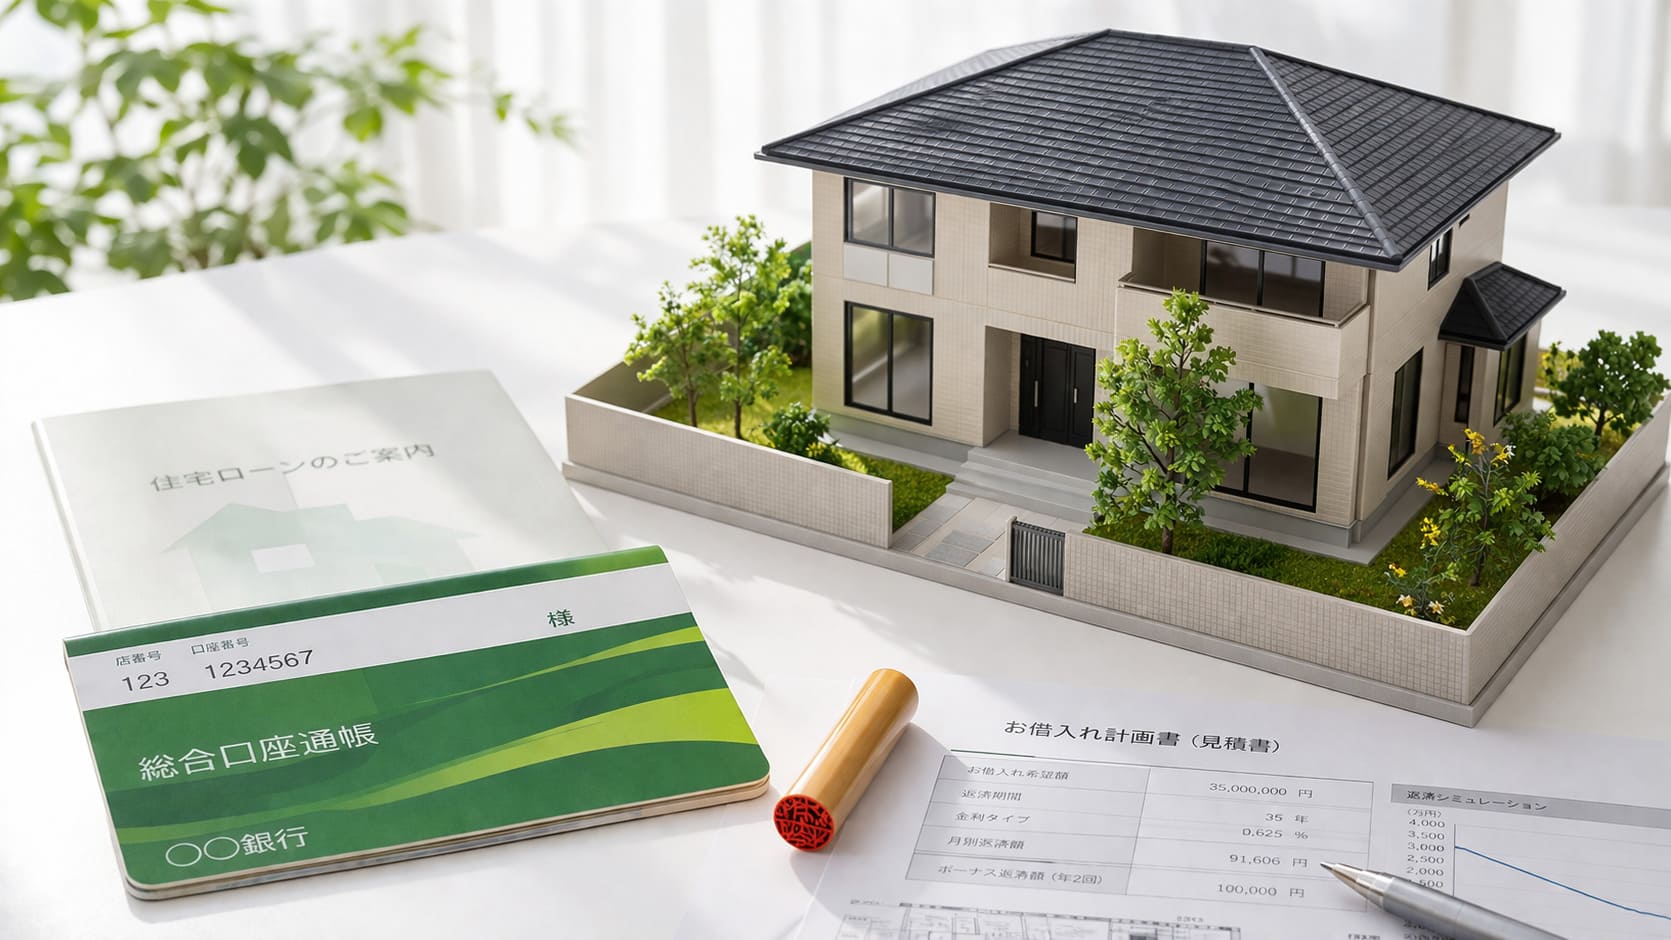
融資事務手数料(約3〜66万円)
融資事務手数料は、住宅ローンを借りる際に金融機関へ支払う手数料です。金額の決まり方には「定額型」と「定率型」の2種類があります。
| タイプ | 金額の目安 | 特徴 |
|---|---|---|
| 定額型 | 3〜5万円程度 | 手数料は安いが保証料が高めになりやすい |
| 定率型 | 借入額×2.2%(税込) | 3,000万円で約66万円。保証料が無料のことが多い |
定率型は手数料が高く見えますが、保証料が0円になるケースが多いです。手数料だけでなく後述の保証料とセットで総額を比較することが大切です。
ローン保証料(0〜約60万円)
保証料は、返済が滞った場合に保証会社が金融機関へ立て替えるための費用です。借入時に一括で支払う「外枠方式」と、金利に上乗せする「内枠方式」があります。
外枠方式の場合、3,000万円を35年で借りると約60万円前後が目安です。ネット銀行を中心に保証料が0円の住宅ローンも増えており、選ぶ商品によって大きな差が出ます。
住宅ローンの借入額や返済負担については、以下の記事で年収別のシミュレーションを詳しく解説しています。あわせて確認しておきましょう。

火災保険料・地震保険料(約15〜25万円)
住宅ローンを利用する場合、火災保険への加入がほぼ必須になります。2022年10月以降、火災保険の契約できる最長期間は5年に短縮されました。
5年一括払いの目安は、建物の構造や補償内容によって10〜25万円程度です。地震保険を付けると、5年一括でさらに5〜15万円ほど加算されます。
火災保険は補償範囲を自分で選べるため、諸費用のなかでも工夫しだいで金額を抑えやすい項目です。水災補償の要否など、住むエリアに合わせて見直すとよいでしょう。
団体信用生命保険(団信)
団体信用生命保険(団信)は、契約者が亡くなった場合などに住宅ローンの残債が保険で完済される仕組みです。民間の住宅ローンでは、一般的な団信の保険料は金利に含まれており、実質的な追加負担はありません。
ただし、がん保障や三大疾病保障などを付ける場合は、金利に0.1〜0.3%程度上乗せされます。フラット35では団信が任意加入で、別途保険料がかかる点にも注意しましょう。
住宅ローン関連の費用は、金融機関を比較するだけで総額が数十万円変わります。物件探しと並行して、複数の選択肢を検討しておくのがおすすめです。
建売の購入後にかかる費用・税金
諸費用は購入時だけで終わりません。引渡しの際に精算するお金や、入居後に毎年かかる税金・維持費も資金計画に入れておく必要があります。
固定資産税・都市計画税の精算金
固定資産税と都市計画税は、その年の1月1日時点の所有者に課税されます。年の途中で購入した場合、引渡し日を基準に日割りで精算し、買主が売主へ日割り分を支払うのが一般的です。
金額は物件によりますが、3,000万円クラスの建売なら年間10〜15万円程度が目安です。引渡し時期によって精算額は変わり、数万円〜10万円ほどを見込んでおきましょう。
入居後にかかる税金・維持費
入居後は、毎年の固定資産税・都市計画税に加えて、将来の修繕に備えた維持費もかかります。戸建てはマンションと違って修繕積立金がないため、自分で計画的に積み立てる必要があります。
- 固定資産税・都市計画税(年間10〜15万円程度)
- 火災保険料の更新費用(5年ごと)
- 外壁・屋根の修繕費(10〜15年ごとに100万円前後)
- 設備の交換費用(給湯器・エアコンなど)
戸建ての維持費は年間40〜50万円程度が目安とされます。購入時の諸費用だけでなく、住み続ける費用まで見据えて資金計画を立てることが大切です。
建売と注文住宅で諸費用はどう違う?
諸費用の割合は、建売住宅と注文住宅で異なります。結論として、注文住宅のほうが諸費用の割合は高くなりやすい傾向があります。
| 種類 | 諸費用の目安 | 主な違い |
|---|---|---|
| 建売住宅 | 物件価格の6〜9% | 土地・建物を一括購入。仲介手数料の有無で差 |
| 注文住宅(土地購入あり) | 総額の10〜12% | 土地と建物で登記が別。着工金など支払いも複数回 |
注文住宅は諸費用が割高になりやすい
注文住宅は土地と建物を別々に契約するため、印紙税や登記費用が二重にかかりやすくなります。さらに、地盤調査費や水道の引き込み工事費など、建売にはない費用が発生することもあります。
注文住宅の諸費用の内訳や相場は、以下の記事で詳しく解説しています。建売と比較検討している方はあわせてご覧ください。

建売は仲介手数料の有無で総額が変わる
建売住宅の諸費用は、購入ルートによって大きく変わります。売主から直接購入すれば仲介手数料がかからず、諸費用を4〜6%程度に抑えられます。
一方、仲介会社を通す場合は仲介手数料が上乗せされ、6〜9%になります。同じ物件でも、どのルートで買うかで100万円以上変わることを覚えておきましょう。
建売の諸費用を安く抑える5つのコツ
諸費用は工夫しだいで数十万円単位の節約が可能です。ここでは建売住宅の諸費用を抑える5つのコツを紹介します。
1. 仲介手数料が無料・割引の物件を選ぶ
最も効果が大きいのが仲介手数料の削減です。売主が分譲会社の物件を直接購入すれば、仲介手数料そのものがかかりません。3,000万円の物件なら約100万円の節約になります。
「仲介手数料無料」「半額」をうたう不動産会社もあります。ただし、その分を別の名目で請求されるケースもあるため、諸費用の総額で比較することが大切です。
2. 住宅ローンは手数料・保証料を含めた総額で比較する
住宅ローンは金利だけでなく、事務手数料や保証料を含めた総額で比較しましょう。保証料0円のネット銀行を選ぶだけで、数十万円の節約につながることもあります。
金利がわずかに低くても、事務手数料が定率型で高額になれば総支払額が増えることもあります。複数の金融機関で試算して比較するのがおすすめです。
3. 火災保険は補償内容を見直す
火災保険は、不要な特約を外すことで保険料を抑えられます。高台にあり浸水リスクが低い立地なら、水災補償を外すことで数万円安くなるケースもあります。
金融機関がすすめる保険をそのまま契約するのではなく、複数の保険会社で見積もりを取って比較しましょう。5年一括払いにすると、年払いより割安になります。
4. 補助金・住宅ローン控除を活用する
省エネ基準を満たす住宅には、国や自治体の補助金が用意されていることがあります。対象になれば、実質的な負担を数十万円軽減できる可能性があります。
また、住宅ローン控除を使えば、年末のローン残高に応じて所得税などが最大13年間控除されます。制度の内容は年度によって変わるため、購入時点の最新情報を必ず確認しましょう。
5. 複数社から見積もりを取って相場を把握する
諸費用の相場を知らないまま契約すると、割高な条件に気づけません。複数の建売物件や不動産会社を比較することで、諸費用も含めた適正価格が見えてきます。
一括で複数社の物件情報を取り寄せられるサービスを使えば、効率よく比較できます。諸費用の内訳まで見積もりを並べて確認するのがおすすめです。
建売の諸費用で失敗しないための注意点
諸費用の見積もりだけを見て安心すると、思わぬ出費で資金計画が狂うことがあります。筆者の実体験もふまえて、見落としやすい注意点を紹介します。
見積もりに含まれない費用に注意する
諸費用の見積もりには、外構工事費や引越し費用、家具・家電の購入費が含まれていないことがほとんどです。これらを合わせると、数十万円〜数百万円の追加出費になります。
筆者が住友林業で家を建てたときも、外構費用がハウスメーカー経由の見積もりで600万円を超え、想定を大きく上回りました。最終的に別の外構業者に依頼しましたが、当初の資金計画には入れていなかった費用です。
建売住宅でも、カーテンや照明、駐車場の整備などが別途必要になることがあります。物件価格と諸費用だけで予算を組まず、付帯費用も含めて総額で考えましょう。
諸費用ローンは金利が高くなりやすい
現金が足りず諸費用ローンを利用すると、住宅ローンより金利が高く設定されることが多いです。借入総額も増えるため、月々の返済負担が重くなります。
諸費用は原則として現金で用意し、どうしても足りない分だけをローンで補う考え方が安心です。無理のない返済計画を優先しましょう。
親や祖父母からの資金援助が受けられる場合は、「住宅取得等資金の贈与税非課税措置」も選択肢になります。直系尊属から住宅取得資金の贈与を受けた場合、省エネ等住宅で1,000万円、一般住宅で500万円まで贈与税が非課税になる制度で、2026年12月31日まで延長されています(要件は年々見直されるため、利用時は税理士や国税庁の最新情報で確認してください)。諸費用ローンより負担を抑えられる可能性があります。
建物の状態確認に費用をかける選択肢もある
建売住宅は完成物件を購入するため、施工の過程を確認できません。心配な場合は、第三者に建物を診断してもらうホームインスペクション(住宅診断)を利用する方法もあります。
費用は諸費用に上乗せされますが、安心材料になります。ホームインスペクションの費用相場は以下の記事で詳しく解説しています。
建売住宅の諸費用に関するよくある質問
最後に、建売住宅の諸費用についてよくある質問にお答えします。
まとめ:建売住宅の諸費用を把握して資金計画を立てよう
建売住宅の諸費用は物件価格の6〜9%が目安で、3,000万円の物件なら約180〜270万円が必要です。仲介手数料・登記費用・住宅ローン費用・火災保険料が主な内訳で、その多くは現金で用意する必要があります。仲介手数料の有無や住宅ローンの選び方で総額が数十万円〜100万円以上変わります。内訳を理解して比較することが節約の鍵になります。
諸費用まで含めて後悔のない選択をするには、まず複数の建売物件を比べて相場感をつかむことが大切です。一括で物件情報を取り寄せて、諸費用も含めた総額で比較検討を始めましょう。