
「ペアローンを組んだら後悔した」という声を見かけて、不安になっていませんか。ペアローンは夫婦それぞれが住宅ローンを契約する組み方で、借入可能額を増やせる一方、離婚や死亡時の清算・団信の片方保障といった単独ローンにはない独自のリスクを抱えています。
筆者自身は住友林業で注文住宅を建てた際、複数のハウスメーカーや資金計画を比較する大変さを実感しました。ローンの組み方も同じで、仕組みを理解しないまま借入額だけを増やすと、後になって苦しくなりがちです。
この記事では、ペアローンで後悔しやすい7つの理由と、後悔しないための対策・組む前のチェックリストをわかりやすく解説します。
無料で【複数メーカー】の間取りと見積もりがもらえる!

\ 累計利用者54万人/

ペアローンとは?仕組みと収入合算・連帯債務との違い
まずはペアローンの基本的な仕組みと、似た制度である収入合算との違いを整理しておきましょう。仕組みを正しく理解することが、後悔を防ぐ第一歩になります。
ペアローンの仕組み(夫婦それぞれが独立したローンを契約する)
ペアローンとは、1つの住宅に対して夫婦や親子など2人がそれぞれ主債務者として住宅ローンを契約する組み方です。2本のローン契約を別々に結び、お互いがもう一方の連帯保証人になるのが一般的な仕組みです。
1人分の年収では希望額に届かない場合でも、2人分の年収をもとに審査されるため、借入可能額を大きく増やせるのが特徴です。住宅ローン控除も、それぞれの契約に対して個別に適用されます。

収入合算(連帯保証型・連帯債務型)との違い
住宅ローンを2人の収入で組む方法には、ペアローンのほかに「連帯保証型」「連帯債務型」の収入合算があります。契約の本数や団信・住宅ローン控除の適用範囲が異なるため、まず違いを押さえておくことが大切です。
| 組み方 | 契約本数 | 団信 | 住宅ローン控除 |
|---|---|---|---|
| ペアローン | 2本(夫婦それぞれ) | 2人ともそれぞれ加入 | 2人ともそれぞれ適用 |
| 連帯債務型 | 1本を夫婦で共有 | 金融機関により異なる | 持分に応じ2人とも適用 |
| 連帯保証型 | 1本(配偶者は保証人) | 債務者のみ加入 | 債務者のみ適用 |
ペアローンのメリット
ペアローンには、借入可能額を増やせるほかにもメリットがあります。夫婦それぞれが住宅ローン控除を受けられるため、世帯全体での節税効果を高めやすい点や、持分割合に応じて資金を出し合いやすい点も魅力です。
ただし、これらのメリットは仕組みを正しく理解し、将来の変化まで見据えて借入額を設計してこそ生きるものです。次の章では、実際にどのような点で後悔が生まれやすいかを見ていきます。
ペアローンで後悔しやすい7つの理由
ペアローンは制度自体が悪いわけではなく、仕組み特有のリスクを理解しないまま契約してしまうことで後悔につながるケースがほとんどです。ここでは実際によく挙げられる7つの後悔ポイントを解説します。
1. 離婚時に家もローンも簡単に清算できない
ペアローン最大のリスクが離婚時の清算です。離婚してもローン契約自体は自動的には解消されず、双方に返済義務が残り続けます。
家を売却して完済できれば清算しやすいものの、ローン残高が売却額を上回る「オーバーローン」の状態だと、売るに売れず住み続けるしかない状況に陥ることもあります。持分割合や財産分与をめぐって話し合いが長引くケースも少なくありません。
2. 団信で消えるのは「亡くなった人の分」だけ
ペアローンでは夫婦それぞれが個別に団体信用生命保険(団信)に加入します。単独ローンと違い、一方が死亡・高度障害になっても、消えるのは亡くなった人が契約していたローン分だけです。
残されたもう一方の住宅ローンはそのまま返済が続くため、「団信に入っているから安心」と思い込んでいると、想定外の負担に直面します。収入保障保険など、団信を補う備えを別途検討しておく必要があります。
3. 産休・育休・転職などで片方の収入が減ると一気に苦しくなる
ペアローンは2人分の年収を前提に借入額を決めるため、どちらかの収入が減った途端に家計を圧迫しやすい組み方でもあります。出産・育児による休職や時短勤務、転職、病気やケガでの休業は、長い返済期間の中で誰にでも起こり得ます。
「共働きが続く前提」で借入額の上限いっぱいまで組んでしまうと、収入減少に対応できる余裕がなく、返済のために貯蓄を切り崩す、あるいは生活費を切り詰め続けることになりかねません。

4. 住宅ローン控除を2人分満額使い切れないことがある
住宅ローン控除は、その年に納めた所得税・住民税の範囲内でしか受けられません。ペアローンなら夫婦それぞれが控除の対象になりますが、収入が少ない側は納税額自体が小さいため、控除枠を使い切れずに「思ったより節税効果が小さい」というケースがあります。
特に育休中で収入が一時的にゼロに近い年は、控除を受けられる金額もほぼゼロになる点に注意が必要です。
5. 事務手数料・印紙代などの諸費用が2本分かかる
ペアローンは2本の契約を結ぶため、事務手数料・保証料・印紙税・登記費用といった諸費用もそれぞれのローンに対して発生します。1本のローンでまとめて借りる場合と比べると、総額で数十万円ほど諸費用がかさむことも珍しくありません。
6. お互いの与信枠を消費し、将来のローンが組みにくくなる
住宅ローンを組むと、その借入額はそれぞれの信用情報に「負債」として記録されます。ペアローンは夫婦2人とも高額の負債を抱える状態になるため、将来どちらかが車のローンや教育ローン、事業資金の融資などを申し込む際に、審査で不利になる可能性があります。
7. 持分割合と返済額がずれると贈与税がかかることがある
ペアローンでは、借入額の比率に応じて不動産の持分割合を登記するのが原則です。実際の返済負担と登記上の持分がずれていると、多く返済している側から少ない側へ「贈与」があったとみなされ、贈与税の対象になることがあります。
頭金の出し方やボーナス返済の配分によってもずれが生じやすいため、契約前に持分割合の計算を金融機関に確認しておくと安心です。
無理のない借入額を知るためには、まず自分たちが実際にいくらまで借りるべきかを、複数社の資金計画で比較してみることが近道です。
ペアローンで後悔しないための対策・組む前のチェックリスト
ペアローンの後悔の多くは、契約前の話し合いと資金計画の甘さから生まれます。ここでは、実際にペアローンを組む前に確認しておきたい対策を紹介します。
借入額は「片方の収入だけ」でも返済できる水準に抑える
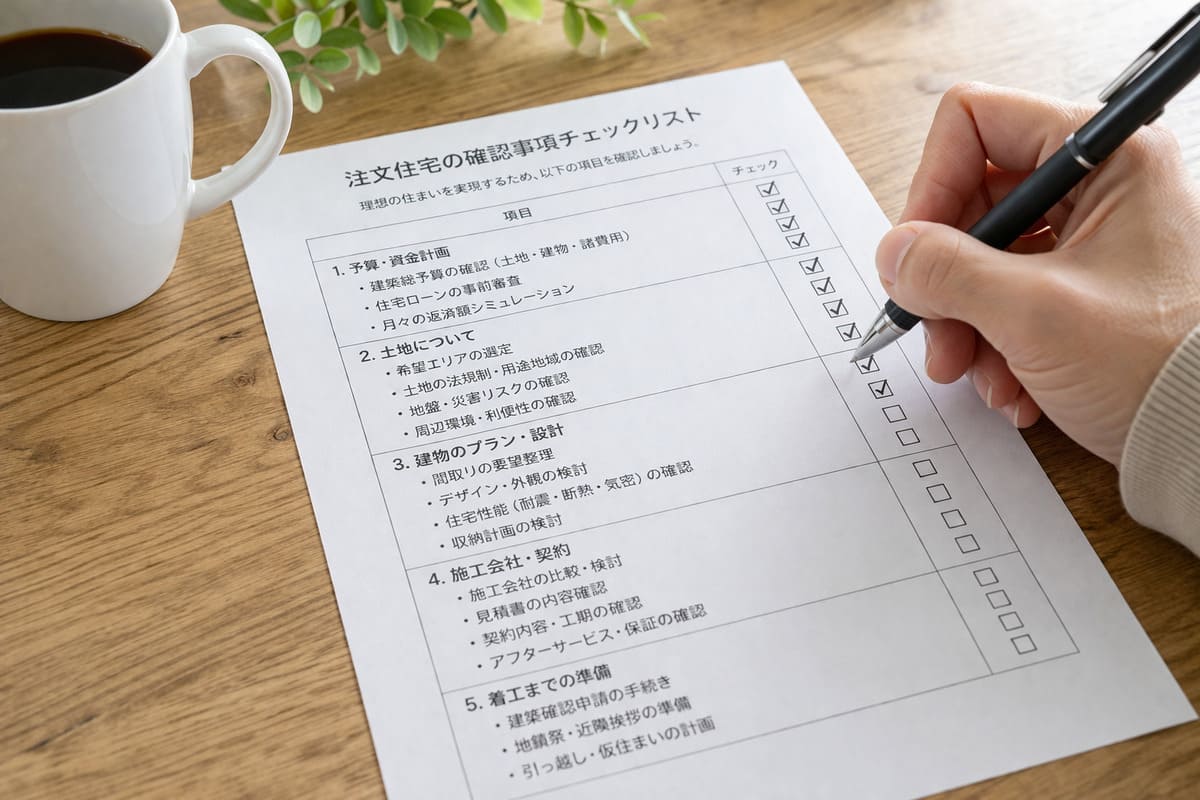
借入可能額の上限まで借りるのではなく、どちらか一方の収入だけでも返済を続けられる金額を目安にすると、収入減少があっても家計が破綻しにくくなります。目安として、世帯年収に対する返済負担率を25%以内に収める考え方が一般的です。

離婚・死亡時の取り決めを契約前に話し合っておく
「もし離婚したらどうするか」「どちらかが亡くなったら家をどうするか」は契約前に話しにくいテーマですが、後悔を防ぐには避けて通れません。売却するか住み続けるか、持分をどう買い取るかなど、大まかな方針だけでも夫婦で共有し、覚書として残しておくと安心です。
団信の保障の抜けを収入保障保険で補っておく
ペアローンの団信は「自分の分しか消えない」という特性を踏まえ、収入保障保険や生命保険で不足分を補っておくのも有効な対策です。保険料と保障額のバランスを見ながら、家計に無理のない範囲で検討しましょう。
借入前に複数社の資金計画を比較し、無理のない予算を確認する
そもそもの借入額を適正な水準に抑えるには、1社の提案だけで決めず、複数のハウスメーカーから間取りと資金計画をもらって比較することが重要です。筆者自身、家づくりでは複数社を比較する大変さを実感しましたが、比較したからこそ見えてくる相場感や無理のない予算がありました。
- 片方の収入だけでも返済できる借入額に抑えているか
- 離婚・死亡時の取り決めを夫婦で話し合い、覚書として残しているか
- 団信の保障の抜けを収入保障保険や生命保険で補っているか
- 頭金・返済比率に合わせて持分割合を正しく登記しているか
- 事務手数料や保証料を含めた総支払額で他の組み方と比較したか
- 複数のハウスメーカーで資金計画を作ってもらい、無理のない予算を確認したか
ペアローンが向いている人・向いていない人
ペアローンが向いている人
共働きを続ける予定で、どちらの収入が欠けても生活を維持できる貯蓄・保険がある夫婦や、住宅ローン控除を2人分しっかり活用できるだけの納税額がある夫婦には、ペアローンのメリットが生きやすいといえます。
ペアローンが向いていない人
将来的に転職や独立、出産・育児で収入が大きく変わる可能性が高い夫婦や、離婚・死亡時の取り決めについて十分に話し合えていない夫婦は、ペアローンのリスクが顕在化しやすい組み合わせです。無理に組まず、単独ローンや連帯債務型など他の選択肢も含めて検討することをおすすめします。

よくある質問
まとめ:ペアローンで後悔しないために大切なこと
ペアローンは借入可能額を増やせる便利な組み方である一方、離婚・死亡時の清算、団信の片方保障、収入減少時の返済負担、住宅ローン控除の按分など、単独ローンにはない独自のリスクを抱えています。後悔の多くは、こうした仕組みを理解しないまま借入額の上限いっぱいで契約してしまうことから生まれます。
後悔を防ぐには、片方の収入だけでも返済できる借入額に抑えること、離婚・死亡時の取り決めを事前に話し合っておくこと、そして借入前に複数のハウスメーカー・資金計画を比較して無理のない予算を確認することが大切です。まずは無料で複数社に間取りと資金計画を依頼し、自分たちに合った借入額を見極めてみてください。