
「外構費用って住宅ローンに含められるの?」「別でローンを組まないとダメ?」と疑問に感じていませんか。結論から言うと、ハウスメーカーや工務店に外構工事も一括で依頼すれば、住宅ローンに組み込めるのが一般的です。
ただし金融機関ごとに条件が異なり、後から外構だけ追加するのは難しいケースがほとんどです。筆者は住友林業で家を建てましたが、ハウスメーカー経由の外構見積もりが600万円を超えたため別の外構業者に依頼しました。その結果、住宅ローンには組み込めず資金計画の見直しが必要になった経験があります。
この記事では、外構費用を住宅ローンに組み込む条件やメリット・デメリット、他のローンとの比較、見積もりのタイミングまでわかりやすく解説します。
無料で【複数メーカー】の間取りと見積もりがもらえる!

\ 累計利用者54万人/

外構費用は住宅ローンに組み込めるのか
外構費用を住宅ローンに組み込めるかどうかは、依頼先と契約形態によって決まります。ここでは基本的な考え方と条件を整理します。
ハウスメーカーへの一括依頼なら組み込める
住宅ローンは「住宅の取得に必要な費用」が融資対象です。建物の建築を依頼するハウスメーカーや工務店に外構工事もセットで依頼すると、一体の工事として扱われます。請負契約書に外構費用が含まれていれば、住宅ローンに組み込めるケースが多いです。
一方、建物と別の外構専門業者に依頼する場合は「住宅取得費用」とみなされにくくなります。金融機関によっては別業者への外構費用も認めるケースがありますが、対応は銀行ごとに異なります。事前に融資担当者へ確認しましょう。
住宅ローンに組み込むための3つの条件
外構費用を住宅ローンに組み込むには、以下の条件を満たす必要があります。金融機関により細かな違いはありますが、2026年時点での一般的な基準です。
- 請負契約書・見積書に外構工事費用が明記されていること
- 建物の引き渡しまでに外構工事が完了(または着工)していること
- 建物と外構の施工を同一業者(またはハウスメーカー経由の下請け)が行うこと
特に2番目の「引き渡しまでに完了」という条件が厳しいポイントです。建物完成後にゆっくり外構を検討したい場合は、住宅ローンへの組み込みが難しくなります。
後から外構費用だけを追加するのは難しい
住宅ローンの融資実行後に「外構費用も追加で借りたい」というのは、原則としてできません。住宅ローンは契約時の金額で融資が確定するためです。後から外構工事が必要になった場合は、リフォームローンやフリーローンなど別の借入手段を検討することになります。
筆者もこの点で苦労しました。住友林業経由の外構見積もりが高額だったため別業者に依頼したところ、住宅ローンには含められなくなりました。外構の資金計画は住宅ローンの申し込み前に固めておくのが理想です。
外構費用を住宅ローンに組み込むメリット・デメリット
住宅ローンに外構費用をまとめることには、金利面での大きな利点がある一方、制約もあります。メリットとデメリットを整理します。
住宅ローンに組み込む3つのメリット
- 金利が低い(変動0.9〜1.3%程度、リフォームローンの2〜5%と比べて有利/2026年8月時点)
- ローンの手続きが1回で済み、返済管理もシンプルになる
- 返済期間を長く設定できるため月々の負担が軽くなる
最大のメリットは金利の低さです。2026年8月時点の変動金利は0.9〜1.3%程度で、リフォームローン(2〜5%程度)と比べると年利で見れば2〜3倍以上の差があります。ただし返済期間が住宅ローンは最長35年、リフォームローンは10年程度と大きく異なるため、実際の総返済額の差は金利差ほど単純ではありません(詳しくは後述のシミュレーションで解説します)。
住宅ローンに組み込む3つのデメリット
- 外構の見積もりをローン申し込み前に確定させる必要がある
- 施工業者の選択肢がハウスメーカー経由に限られやすい
- 借入総額が増えることでローン審査が厳しくなる可能性がある
特に注意したいのが「業者の選択肢が狭まる」点です。ハウスメーカー経由の外構工事は中間マージンが15〜30%上乗せされる傾向があります。筆者の場合も、住友林業経由の見積もりは600万円超でしたが、外構専門業者に直接依頼したところ半額以下になりました。金利が低くても工事費用自体が高ければ、総支払額では損をする可能性があります。
外構費用の支払い方法を比較(住宅ローン・リフォームローン・現金)
外構費用の支払いには、住宅ローンへの組み込み以外にもいくつかの選択肢があります。それぞれの特徴を比較表で確認しましょう。
ローン4種類の比較表
| 項目 | 住宅ローン | リフォームローン | フリーローン | 現金払い |
|---|---|---|---|---|
| 金利の目安 | 0.9〜1.3%(変動) | 2〜5% | 3〜8% | なし |
| 返済期間 | 最長35年 | 最長15年 | 最長10年 | 一括 |
| 担保 | 必要(抵当権) | 不要が多い | 不要 | 不要 |
| 審査の厳しさ | 厳しい | やや厳しい | 比較的緩い | なし |
| 業者選択の自由度 | 低い | 高い | 高い | 高い |
| 住宅ローン控除 | 条件付きで対象 | 対象外 | 対象外 | 対象外 |
金利の数値は2026年8月時点の目安です(住宅ローンの変動金利は0.9〜1.3%程度、全期間固定型のフラット35は年3.29%)。実際の金利は金融機関や審査結果によって異なります。住宅ローンは金利が圧倒的に低い反面、担保設定や審査のハードルが高い点がトレードオフです。
金利差による総返済額シミュレーション
外構費用300万円を借りた場合の総返済額を、ローン種類別に比較します。
| ローン種類 | 金利 | 返済期間 | 月々返済額 | 総返済額 |
|---|---|---|---|---|
| 住宅ローン(変動・低め) | 0.9% | 35年 | 約8,300円 | 約350万円 |
| 住宅ローン(変動・高め) | 1.3% | 35年 | 約8,900円 | 約374万円 |
| リフォームローン | 3.0% | 10年 | 約29,000円 | 約348万円 |
| フリーローン | 5.0% | 10年 | 約31,800円 | 約382万円 |
2026年8月時点の金利水準で試算すると、300万円程度の少額を借りる場合、住宅ローン(35年返済)とリフォームローン(10年返済)の総返済額の差はごくわずかです。変動金利が低め(0.9%)でもその差は数万円程度にとどまり、金利が高め(1.3%)だとむしろ住宅ローンの方が総返済額で上回ることもあります。これは金利は低くても返済期間が3.5倍長いため、利息を払う期間そのものが長くなるからです。
以前(変動金利0.3〜0.5%台)は住宅ローンに組み込む方が明確に有利でしたが、2026年の金利上昇でその優位性は縮んでいます。さらにハウスメーカー経由の外構費用が割高になる分を考慮すると、外構専門業者に依頼してリフォームローンを使う方が総額では安くなるケースも十分にあり得ます。
外構費用の相場について詳しくは、以下の記事で解説しています。

外構費用を住宅ローンに組み込む際の注意点
住宅ローンに外構費用を含める場合、見落としやすい注意点がいくつかあります。契約前に確認しておきましょう。
見積もりのタイミングが最重要
住宅ローンの本審査までに外構の見積もりを確定させる必要があります。建物の設計と並行して外構プランも進めなければならないため、スケジュールが非常にタイトになります。目安として、建物の間取りが決まった段階で外構の検討を始めるのがベストです。
外構業者の見積もりには通常1〜2週間かかります。複数社から相見積もりを取る場合は1か月程度の余裕を見ておきましょう。
借入額の増加で審査が厳しくなる可能性
外構費用を上乗せすることで住宅ローンの借入総額が増えます。金融機関の審査では「返済負担率」が重視されており、年収に対する年間返済額の割合が基準を超えると審査に通りにくくなります。
国土交通省の調査(令和6年度)によると、住宅ローン利用者の平均返済負担率は18.4%です。一般的には20%以内に抑えるのが安全とされています。外構費用を含めた借入額で返済負担率がどうなるか、事前にシミュレーションしておきましょう。
住宅ローン控除の対象になるかを確認する
住宅ローン控除は年末時点のローン残高の0.7%を最大13年間、所得税から控除できる制度です。外構費用が控除対象になるかは、工事の内容と金額の比率によります。
国税庁の見解では、建物と一体の外構工事で建築費用の10%未満であれば住宅ローン控除の対象に含まれるとされています。ただし外構費用だけが突出して高額な場合は対象外になる可能性があります。詳しくは税理士や税務署に確認することをおすすめします。
つなぎ融資・分割実行の確認
住宅ローンの融資は通常、建物の引き渡し時に一括実行されます。外構工事が建物完成後に始まる場合、工事着手金の支払いタイミングとローンの融資実行にズレが生じることがあります。
金融機関によっては「つなぎ融資」や「分割実行」に対応しているところもあります。外構工事の着工が建物完成後になる場合は、融資実行のスケジュールを事前に金融機関と調整しておきましょう。
外構費用の相場と住宅ローンに組み込む際の目安
そもそも外構費用はいくらかかるのか、住宅ローンに組み込む場合の予算感を把握しておきましょう。
新築外構の費用相場は建物価格の約10%
新築住宅の外構費用は、建物本体価格の約10%が目安とされています。建物価格が3,000万円なら外構費用は約300万円、2,000万円なら約200万円が一つの基準です。
ただし実際の外構費用は150〜250万円がボリュームゾーンです。最低限の整備(駐車場コンクリート・ポスト・表札程度)なら50〜100万円で済むこともあります。こだわったクローズ外構では300〜500万円以上になるケースもあるため、早めに見積もりを取って住宅ローンの借入額に反映させることが大切です。
外構工事の種類や費用の内訳について詳しくは、以下の記事をご覧ください。

住宅ローンに含める場合の予算配分の考え方
住宅ローンに外構費用を含める場合、全体の資金計画の中で外構にどれだけ配分するかが重要です。注文住宅の総費用は「土地代+建物本体+付帯工事+外構+諸費用」で構成されます。
外構に予算を割きすぎると、建物本体のグレードを下げざるを得なくなります。逆に外構を後回しにすると、引越し後に泥だらけの庭で生活するストレスがあります。筆者も建物引き渡し後に外構工事が遅れ、梅雨時期に庭が泥だらけになり近所迷惑になった経験があります。外構費用は最初から資金計画に組み込んでおくのが安心です。
注文住宅の費用全体の相場については、以下の記事で詳しく解説しています。
住宅ローンに組み込まず外構費用を安く抑えるコツ
住宅ローンに組み込まない場合でも、外構費用を賢く抑える方法はあります。筆者の経験も踏まえて紹介します。
外構専門業者から相見積もりを取る
ハウスメーカー経由ではなく、外構専門業者に直接依頼するだけで15〜30%のコスト削減が期待できます。ハウスメーカーは外構工事を下請け業者に発注するため、中間マージンが発生するからです。
筆者の場合、住友林業経由の外構見積もりは600万円を超えていましたが、外構専門業者3社から相見積もりを取ったところ半額以下の金額を提示してくれた業者がありました。金利の差額よりも工事費用の差額の方がはるかに大きかったため、住宅ローンに組み込まず別業者に依頼する判断をしました。
一括見積もりサービスを活用する
複数の外構業者を自分で探して連絡を取るのは手間がかかります。外構の一括見積もりサービスを使えば、審査を通過した優良業者の中から複数社の見積もりを一度に取得できます。
筆者は外構業者選びでトラブルに遭った経験があります。一番安い業者と契約したものの、着工が大幅に遅れ内容証明を送る事態になりました。その業者はその後、前金を持ち逃げする形で顧客被害が多数報告されています。審査済みの業者が登録されている一括比較サービスを利用すれば、このようなリスクを軽減できます。
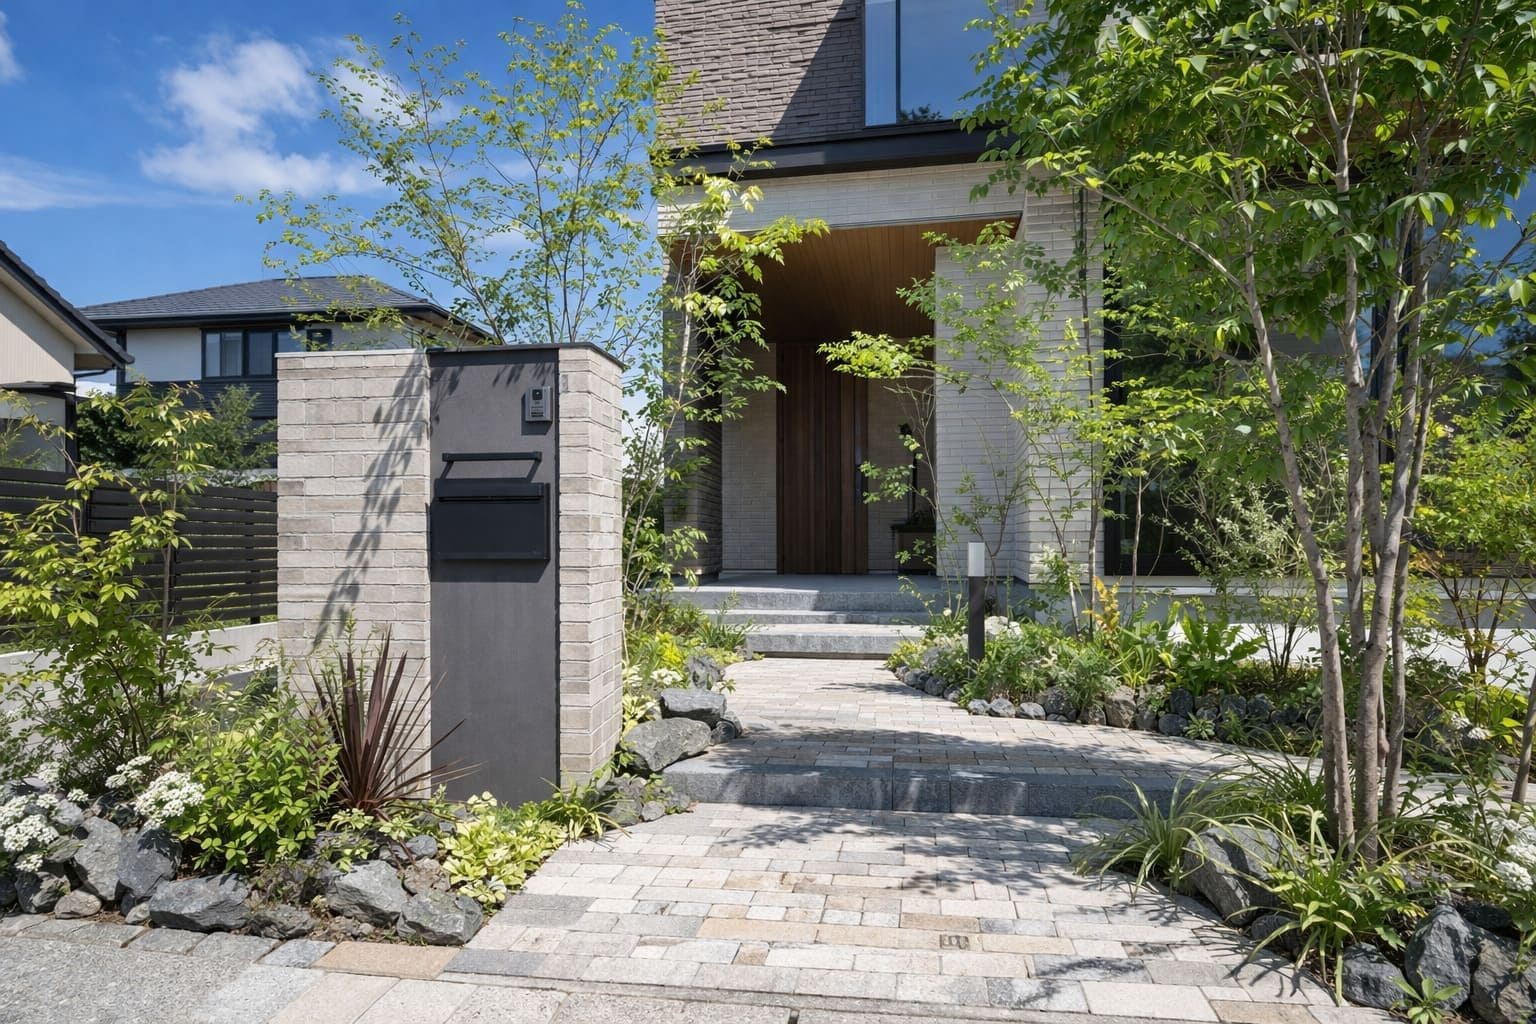
優先順位を決めて段階的に施工する
外構費用を一度にすべて支払うのが厳しい場合は、優先度の高い工事だけを先に行い、残りは後から追加する方法もあります。
- 駐車場のコンクリート打設(車を停められないと生活に支障が出る)
- アプローチの舗装(雨の日に泥だらけにならないため)
- ポスト・表札の設置(郵便物の受け取りに必要)
植栽やウッドデッキ、照明計画などは住み始めてからでも間に合います。段階施工にすれば初期費用を50〜100万円程度に抑えつつ、住みながら理想の外構を作り上げることが可能です。
外構費用と住宅ローンの手続きの流れ
外構費用を住宅ローンに組み込む場合の手続きを、時系列で確認しておきましょう。
建物の間取りが固まったら、外構の要望を整理しましょう。駐車台数・フェンスの有無・庭の使い方など、大まかな方針を決めておくと見積もりがスムーズです。
ハウスメーカー経由または外構専門業者に見積もりを依頼します。住宅ローンに組み込む場合は、この段階で金額を確定させる必要があります。複数社比較する場合は1か月の余裕を見ましょう。
建物本体の費用に外構費用を加えた金額で住宅ローンを申し込みます。請負契約書や見積書に外構工事の内容と金額が明記されているか確認しましょう。
建物の引き渡しと合わせて融資が実行されます。外構工事の着工時期は融資実行のスケジュールと合わせて調整しておきましょう。つなぎ融資が必要な場合は事前に金融機関へ相談が必要です。
外構費用と住宅ローンに関するよくある質問
外構費用と住宅ローンについて、読者からよく寄せられる質問をまとめました。
おすすめの外構プランやアイテムは、こちらの記事で詳しく紹介しています。

まとめ:外構費用の支払い方法は総額で判断しよう
外構費用を住宅ローンに組み込めるかどうかは、依頼先と金融機関の条件によって決まります。住宅ローンに含めれば低金利で借りられる反面、業者選択の自由度が下がり、見積もりタイミングの制約もあります。
大切なのは「金利の低さ」だけで判断しないことです。2026年8月時点は住宅ローンの変動金利が上昇し、以前ほど組み込みメリットが大きくありません。ハウスメーカー経由の外構費用は割高になりやすいことも踏まえ、金利差と工事費用の差額を合わせた「総支払額」で比較するのが賢い判断基準です。
まずは外構専門業者の見積もりを取り、ハウスメーカー経由との価格差を確認してみましょう。一括見積もりサービスを使えば、審査済みの優良業者から無料で複数のプランと見積もりを受け取れます。