
「注文住宅の予算は、いくらに設定すればいいの?」と迷っていませんか。結論から言うと、無理のない予算の目安は年収の5〜6倍の借入額+自己資金です。銀行が貸してくれる上限額とは別物なので、混同しないことが何より大切です。
筆者は2025年5月に住友林業で注文住宅を建てました。住友林業・大和ハウス・パナソニックホームズ・ミサワホームの4社をまわりましたが、各社が前提にしてくる「建てられる金額」の幅は想像以上に大きいものでした。先に自分の予算を決めておかないと、提案されるまま金額が膨らんでいきます。
この記事では、注文住宅の予算の決め方を5ステップで整理します。年収別の予算目安、頭金・自己資金のバランス、総額の内訳と予算配分まで、家づくりを始める前に固めておきたい部分をまとめて解説します。
無料で【複数メーカー】の間取りと見積もりがもらえる!

\ 累計利用者54万人/

注文住宅の予算はいくらが目安?結論は「年収の5〜6倍+自己資金」
注文住宅の予算は、年収から逆算するのが基本です。まずは全体の目安と、実際に建てた人の平均額を押さえておきましょう。
無理のない借入額は年収の5〜6倍
住宅ローンの借入額は、年収の5〜6倍に収めると家計に余裕が残ります。年収600万円なら3,000万〜3,600万円が一つの基準です。ここに自己資金を足した金額が、注文住宅の総予算になります。
金融機関の審査では年収の7〜8倍まで通ることも珍しくありません。ただし審査に通る金額と、35年間払い続けられる金額は別の話です。教育費や車の買い替えが重なる時期を想定すると、5〜6倍が現実的な上限といえます。
実際に建てた人の平均は4,262万円
住宅金融支援機構の「2025年度フラット35利用者調査」によると、注文住宅の平均所要資金は4,262万円でした。土地から購入する土地付注文住宅では5,313万円まで上がります。土地の有無で1,000万円以上の差が出る点は、予算設計の前提として重要です。
| 区分 | 平均世帯年収 | 平均所要資金 | 年収倍率 | 総返済負担率 |
|---|---|---|---|---|
| 注文住宅(土地なし) | 719万円 | 4,262万円 | 6.9倍 | 23.0% |
| 土地付注文住宅 | 742万円 | 5,313万円 | 7.8倍 | 26.4% |
出典:住宅金融支援機構「2025年度フラット35利用者調査」(2026年8月時点の公表値)
平均の年収倍率は6.9〜7.8倍と、先ほどの「5〜6倍」より高めです。つまり多くの人が、余裕のあるラインよりやや踏み込んだ予算で建てています。平均額をそのまま自分の予算にしないよう注意しましょう。
「借りられる額」と「返せる額」は違う
予算設定で最も多い失敗が、事前審査で出た上限額をそのまま予算にしてしまうことです。審査は現在の年収と勤続年数を中心に判断されます。将来の教育費や車の維持費、親の介護までは考慮されません。
- 審査上限=適正予算ではない(審査は年収の7〜8倍まで通ることがある)
- 予算は「本体価格」ではなく「総額」で組む(付帯工事費・諸費用込み)
- 自己資金は全額を頭金に回さず、手元に生活防衛資金を残す
予算の目安が見えたら、その金額でどんな家が建てられるかを複数社に出してもらうのが近道です。タウンライフ家づくりなら、予算を伝えるだけで間取りプランと見積もりを無料で受け取れます。
注文住宅の予算の決め方5ステップ
注文住宅の予算は、次の5ステップで組み立てます。順番を守ることがポイントで、いきなり「総額いくら」から入ると必ずどこかが破綻します。
貯蓄のうち、生活費の6か月〜1年分は家づくりに使わず残します。共働きなら6か月分、片働きや自営業なら1年分が目安です。ここを確保してから、残りを家づくりに回せる自己資金と考えます。
家づくりに回せる自己資金がすべて頭金になるわけではありません。登記費用やローン手数料など、現金で払う諸費用が総額の5〜10%かかります。まず諸費用分を取り分け、残りを頭金に充てます。
今の家賃と、家を建てた後に払える金額を突き合わせます。返済負担率は手取り年収の20〜25%以内が安全圏です。この月額から、金利と返済期間を使って借入額を逆算します。
頭金と借入額を足した金額が、注文住宅にかけられる総額です。この数字を打ち合わせの最初にハウスメーカーへ伝えます。総額を先に示しておくと、提案の前提がそろって比較しやすくなります。
総額が決まったら内訳に落とし込みます。土地から買うなら建物7:土地3が目安です。さらに総額の5%前後を予備費として別枠で確保しておくと、打ち合わせ中の追加変更に耐えられます。
返済負担率は手取りの20〜25%以内に抑える
返済負担率とは、年収に占める年間返済額の割合です。金融機関の審査では額面年収に対して30〜35%まで認められます。しかし実際に暮らすうえでは、手取り年収の20〜25%以内が現実的なラインです。
額面年収600万円なら手取りは約470万円です。手取りの25%は約117万円、月あたり約9.8万円になります。この金額を超える返済計画は、家計に余裕がなくなりやすいと考えておきましょう。
金利上昇を前提に「+1%」で試算しておく
2026年8月時点の変動金利は年0.95〜1.2%前後が中心です。日本銀行が2026年6月に政策金利を1.00%へ引き上げた影響で、各行が順次適用金利を上げています。変動金利で借りるなら、上昇したときの返済額も必ず確認しておきましょう。
| 金利 | 月々返済額 | 総返済額 |
|---|---|---|
| 年1.0% | 約8.5万円 | 約3,557万円 |
| 年2.0% | 約9.9万円 | 約4,174万円 |
借入3,000万円・35年・元利均等返済で試算(ボーナス払いなし)
金利が1%上がるだけで、月々の返済は約1.5万円増えます。35年間では600万円以上の差です。金利+1%でも払える金額を上限として予算を組んでおくと、将来の金利上昇に備えられます。
【年収別】注文住宅の予算の目安早見表
年収別に、無理のない借入額と総予算の目安をまとめました。自分の年収に近い行を起点に考えてみてください。

年収400万〜1,000万円の予算早見表
| 世帯年収 | 借入額の目安(年収5〜6倍) | 月々返済額の目安 | 自己資金の目安 | 総予算の目安 |
|---|---|---|---|---|
| 400万円 | 2,000〜2,400万円 | 5.6〜6.8万円 | 400万円 | 2,400〜2,800万円 |
| 500万円 | 2,500〜3,000万円 | 7.1〜8.5万円 | 500万円 | 3,000〜3,500万円 |
| 600万円 | 3,000〜3,600万円 | 8.5〜10.2万円 | 600万円 | 3,600〜4,200万円 |
| 700万円 | 3,500〜4,200万円 | 9.9〜11.9万円 | 700万円 | 4,200〜4,900万円 |
| 800万円 | 4,000〜4,800万円 | 11.3〜13.5万円 | 800万円 | 4,800〜5,600万円 |
| 1,000万円 | 5,000〜6,000万円 | 14.1〜16.9万円 | 1,000万円 | 6,000〜7,000万円 |
月々返済額は金利年1.0%・35年・元利均等返済で試算しています。自己資金は「年収と同額」を用意したケースです。フラット35利用者調査でも、所要資金と融資金の差額は平均900万円台となっており、年収1年分前後の自己資金は現実的な水準といえます。
年収倍率は5倍が安心・6倍が上限
同じ年収でも、5倍と6倍では月々1万円以上の差が出ます。子どもの進学や車の買い替えを控えているなら5倍寄りに、共働きで固定費が少ないなら6倍まで、といった判断が現実的です。
年収500万円で6倍の3,000万円を借りると、返済負担率は手取りベースで約26%になります。数字としては上限ぎりぎりです。この場合は自己資金を厚くするか、建物のグレードを1段階下げる判断が必要になります。
共働き・ペアローンで予算を上げる場合の注意点
夫婦の収入を合算すれば、借入額の上限は大きく上がります。ただし合算前提の予算は、どちらかが働けなくなった瞬間に成立しなくなります。育休・時短勤務・転職を挟む可能性があるなら、片方の収入だけでも返せる水準を確認しておきましょう。
ペアローンは住宅ローン控除を2人分使える一方、諸費用も2契約分かかります。団体信用生命保険もそれぞれの持分にしか効きません。予算を上げる手段としては有効ですが、リスクとセットで判断してください。
坪数別・予算帯別のより細かい試算は、下記の記事で早見表にまとめています。

予算の枠が固まったら、その金額で各社がどこまで提案してくるかを見比べる段階です。同じ4,000万円でも、メーカーによって延床面積も仕様も大きく変わります。
注文住宅の予算に必要な頭金・自己資金はいくら?
自己資金をいくら入れるかで、総予算も月々の返済額も変わります。ここでは頭金の目安と、頭金ゼロで進める場合の考え方を整理します。
頭金の目安は総額の1〜2割
頭金は総額の1〜2割が一般的な目安です。総予算4,000万円なら400万〜800万円になります。頭金を入れるほど借入額が減り、総返済額と月々の負担が軽くなります。
フラット35では融資比率が9割を超えると金利が上がる仕組みがあります。1割の頭金を用意できるかどうかは、金利面でも意味を持ちます。民間ローンでも、頭金があるほうが審査で有利に働くケースがあります。
頭金ゼロでも建てられるが総支払額は増える
現在は諸費用まで含めたフルローンに対応する金融機関も多く、頭金ゼロでも家は建てられます。ただし借入額が増えるぶん、利息の総額も膨らみます。金利1.0%・35年で借入が500万円増えると、総返済額は約593万円増える計算です。
また借入額が大きいほど、売却時にローン残高が売却価格を上回るリスクも高まります。転勤の可能性がある方は、頭金を入れておくと選択肢が広がります。
貯蓄を全額つぎ込まない
予算づくりで最も見落とされるのが、手元資金を残すという発想です。入居直後は家具・家電・カーテン・引っ越しと出費が続きます。さらに固定資産税の初回請求も待っています。
- 生活防衛資金:生活費の6か月〜1年分
- 入居後の初期費用:家具・家電・カーテンなどで100万〜200万円
- 教育費の積立:進学時期が近い場合は取り崩さない
- 入居1年目の固定資産税:10万〜20万円程度
注文住宅の予算の内訳と配分の考え方
総予算が決まったら、次は内訳への配分です。ここを本体価格だけで考えると、あとから必ず足りなくなります。
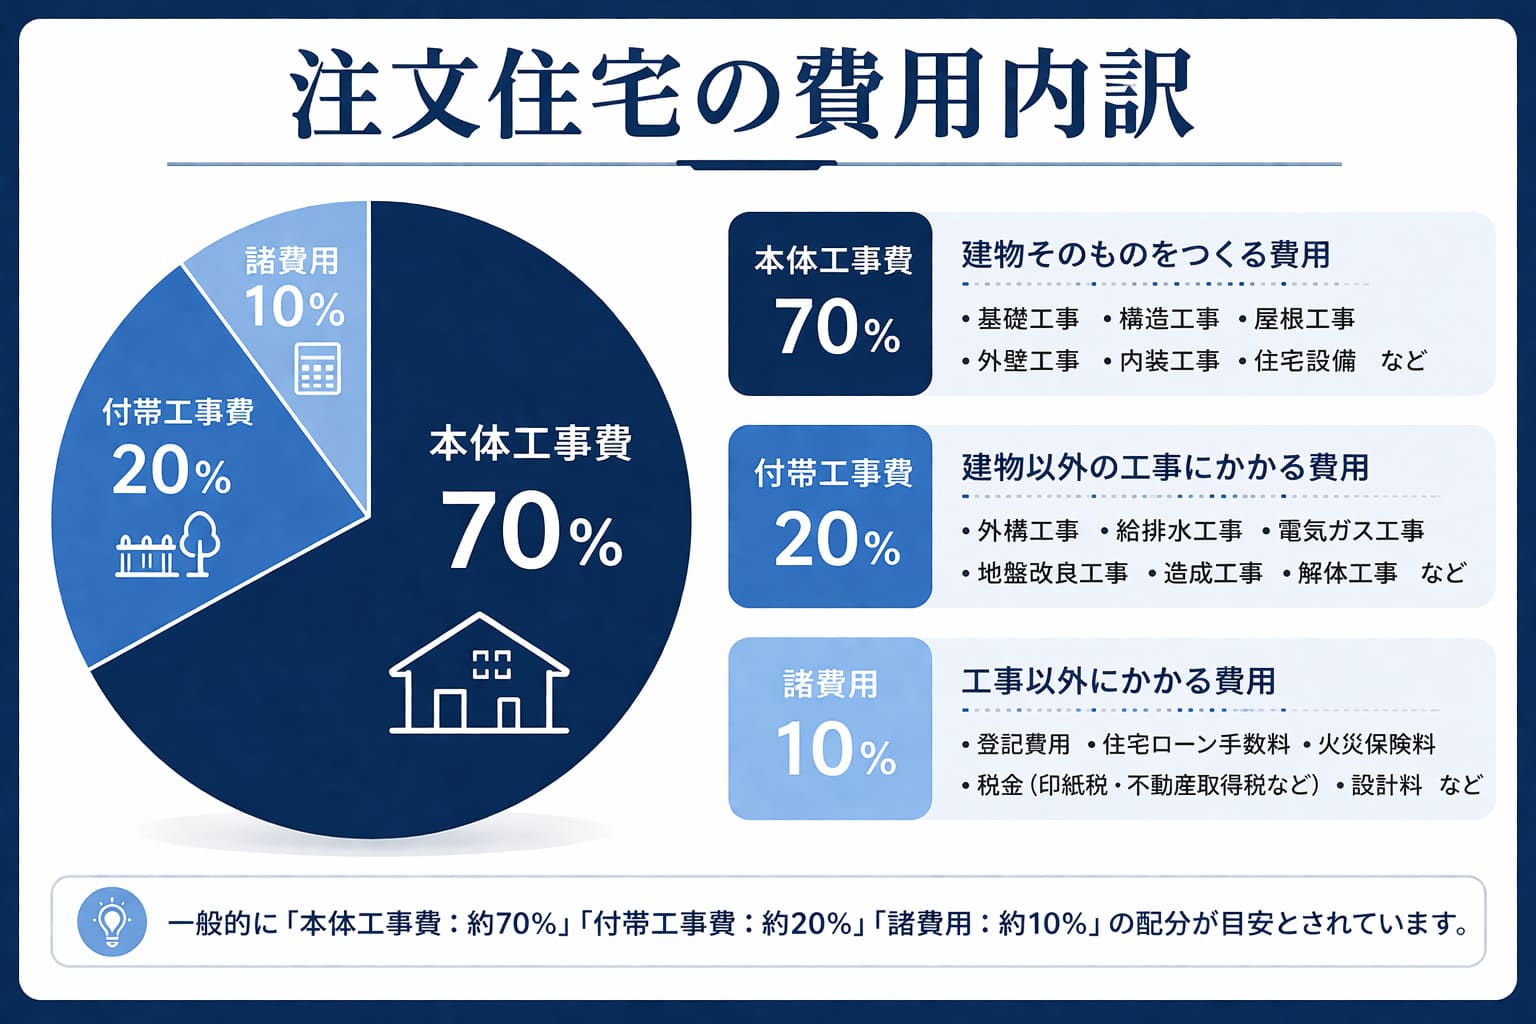
総額は「本体工事費・付帯工事費・諸費用」の3つ
| 費用区分 | 総額に占める割合 | 主な内容 |
|---|---|---|
| 本体工事費 | 約70〜80% | 基礎・構造・内外装・住宅設備 |
| 付帯工事費 | 約15〜20% | 地盤改良・給排水引込・外構・解体 |
| 諸費用 | 約5〜10% | 登記費用・ローン手数料・火災保険・税金 |
ハウスメーカーが最初に見せる「坪単価」や「本体価格」は、この表の一番上だけを指しています。総額4,000万円の予算なら、本体工事費に使えるのは3,000万円前後です。この感覚を最初に持っておくと、提案を冷静に見られます。

土地から買うなら「建物7:土地3」が目安
土地を持っていない場合、総予算を建物と土地に分ける必要があります。全国的な目安は建物7:土地3です。首都圏など地価の高いエリアでは6:4になることもあります。
| 総予算 | 建物(約7割) | 土地(約3割) |
|---|---|---|
| 3,000万円 | 2,100万円 | 900万円 |
| 4,000万円 | 2,800万円 | 1,200万円 |
| 5,000万円 | 3,500万円 | 1,500万円 |
| 6,000万円 | 4,200万円 | 1,800万円 |
土地探しを先行させると、気に入った土地が出たときに予算配分が崩れがちです。土地の上限額を先に決めてから探し始めると、判断がぶれません。
予算の5%は「予備費」として別枠で確保する
当サイトが注文住宅を建てた102人に実施したアンケートでは、見積もり時から総額が増えた人が60.9%(53件/有効回答87件)にのぼりました。増えた人の平均増加額は約287万円、中央値は200万円です。
つまり6割の人は、最初の見積もりどおりには収まっていません。総予算の5%前後を予備費として最初から別枠にしておけば、打ち合わせ中の変更に落ち着いて対応できます。総額4,000万円なら200万円が目安です。
出典:当サイト独自アンケート(注文住宅を建てた方102名・2026年調査)
注文住宅の予算に入れ忘れやすい費用8選
予算オーバーの多くは、贅沢をしたからではなく「最初から計算に入っていなかった費用」が原因です。以下の8項目は、予算表に最初から書き込んでおきましょう。
| 費用項目 | 目安金額 |
|---|---|
| 外構工事 | 100〜300万円 |
| カーテン・照明器具 | 30〜80万円 |
| エアコン(複数台) | 30〜60万円 |
| 地盤改良工事 | 50〜150万円 |
| 家具・家電の買い替え | 平均159万円 |
| 引っ越し費用 | 10〜30万円 |
| 地鎮祭・上棟式 | 5〜20万円 |
| つなぎ融資の利息・手数料 | 10〜30万円 |
家具・家電の平均額は国土交通省「令和6年度住宅市場動向調査」の数値です。注文住宅の取得を機に購入した耐久消費財の合計額は、平均159万円と報告されています。
特に外構費は多めに見ておく
8項目のなかで最も金額がぶれるのが外構工事です。門柱・アプローチ・駐車場・フェンス・植栽をひととおり整えると、200万円を超えることも珍しくありません。ハウスメーカー経由だと中間マージンが乗るため、さらに高くなります。
筆者の場合、それほど凝ったデザインではなかったにもかかわらず、住友林業経由の外構見積もりは600万円を超えました。最終的に外部の専門業者へ依頼して大幅に抑えましたが、当初の予算表には入れていなかった金額です。
ライフプランから注文住宅の予算を逆算する
住宅ローンは35年続きます。今の家計だけで判断せず、10年後・20年後の支出まで見たうえで予算を決めましょう。
教育費・車・老後資金との配分を先に決める
子ども1人あたりの教育費は、進路によって大きく変わります。高校まで公立・大学のみ私立文系でも、大学4年間で400万円前後が必要です。住宅ローンの返済がピークを迎える時期と重なると、家計が一気に苦しくなります。
車の買い替えも10年に一度は発生します。地方で2台持ちなら、10年で600万〜800万円の出費です。これらを月換算して家計に織り込んでから、住宅ローンに回せる金額を決めるのが安全です。
維持費も月々の負担に加える
持ち家には、賃貸ではかからなかった維持費が発生します。返済額だけを家賃と比べると、実際の負担を見誤ります。
| 項目 | 年間の目安 |
|---|---|
| 固定資産税・都市計画税 | 10〜20万円 |
| 火災保険・地震保険 | 3〜8万円 |
| 修繕費の積立 | 12〜24万円 |
| 光熱費の増加分 | 0〜10万円 |
合計すると年25万〜60万円、月あたり2万〜5万円です。月々の返済額にこの金額を足したものが、実際の住居費になります。予算を決める段階でここまで見ておくと、入居後のギャップがなくなります。
「今」ではなく「10年後」の家計で判断する
年収は上がる前提で予算を組みたくなりますが、これは避けたほうが無難です。転職・独立・時短勤務など、収入が下がる可能性も同じだけあります。現在の収入で無理なく返せる金額を上限にしておけば、想定外の変化にも耐えられます。
【体験談】筆者が注文住宅の予算を決めたときのリアル
ここからは、筆者が実際に予算を決めたときの経験をお伝えします。数字だけでは見えない部分の参考になれば幸いです。

4社をまわって「同じ予算でも中身が全然違う」と実感した
筆者は住友林業・大和ハウス・パナソニックホームズ・ミサワホームの4社に足を運びました。同じ予算感を伝えても、提案される延床面積も仕様もまるで違いました。大和ハウスの展示場は土地込みで1億円を超えており、割高に感じたのを覚えています。
先に総額の上限を伝えていたおかげで、各社の提案を同じ土俵で比べられました。予算を言わずに進めると、比較の軸そのものがそろわなくなります。
予算を先に伝えると打ち合わせがスムーズになる
住友林業の担当者とは、値引き交渉のような腹の探り合いが一切ありませんでした。最初から「この予算内で進めたい」と伝えていたため、そのなかで何ができるかという話に集中できたからです。
当初はセミオーダーのフォレストセレクションで見積もりを取っていましたが、最終的に完全自由設計のマイフォレストBFへ変更しました。差額が100万円以内に収まると分かり、予算内で希望の大空間リビングを実現できると判断できたからです。予算の枠が明確だったから決められた変更でした。
想定外だったのは外構費だった
建物の予算はほぼ計画どおりに収まりました。想定外だったのは外構です。住友林業経由の見積もりが600万円を超え、当初の予算表には入りきりませんでした。
結果として外部の外構専門業者に依頼しましたが、最初から外構費を予算に組み込んでいれば、もっと落ち着いて業者を選べたと思います。外構は建物とセットで最初から予算に入れることを強くおすすめします。
注文住宅の予算オーバーを防ぐには複数社の比較が近道
予算を決めても、1社だけで進めるとその会社の価格帯が基準になってしまいます。同じ予算・同じ要望を複数社に投げて総額ベースで比べると、適正価格の感覚がつかめます。
なお、実際に予算をオーバーしてしまったときの削り方や対策は、下記の記事で詳しく解説しています。
とはいえ、展示場を1社ずつまわると打ち合わせ回数が膨大になります。筆者も4社をまわった結果、打ち合わせの多さに疲弊しました。タウンライフ家づくりを使えば、予算と要望を入力するだけで複数社の間取りプランと見積もりが無料で届きます。
- 総額の上限を1つの数字で決める(本体価格ではなく総額)
- 同じ予算・同じ要望で複数社にプランを依頼する
- 見積もりは総額欄で比較する(本体価格の安さで選ばない)
- 外構費・予備費が含まれているかを各社に確認する
注文住宅の予算に関するよくある質問
注文住宅の予算づくりでよく寄せられる疑問をまとめました。
まとめ:注文住宅の予算は「返せる額」から逆算して決める
注文住宅の予算は、年収の5〜6倍の借入額に自己資金を足した金額が目安です。決め方は、生活防衛資金の確保、自己資金の振り分け、月々返済額からの逆算、総予算の確定、内訳への配分という5ステップで進めます。返済負担率は手取りの20〜25%以内、予備費は総額の5%を別枠で確保しておきましょう。
予算の枠が決まったら、その金額で何ができるかを複数社に出してもらう段階です。当サイトのアンケートでも6割の方が見積もりから総額が増えており、1社だけで進めるのはリスクがあります。予算と要望を一度入力するだけで複数社のプランを比較できるサービスを活用し、納得できる1社を見つけてください。